
 Kontakt
 Jak kupować

Dostawa
Doradca ds. zakupów
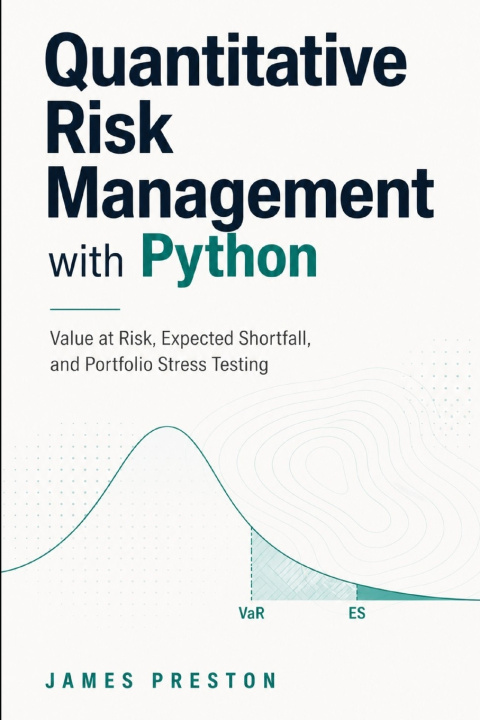
Quantitative Risk Management with Python
Value at Risk, Expected Shortfall, and Portfolio Stress Testing
 Angielski
 84 b
najlepszej
ceny ▸
Nawet do 30 dni na zwrot
Mogłoby Cię także zainteresować


Reactive Publishing
Quantitative Risk Management with Python is a practical guide to measuring, modeling, and analyzing financial risk using modern Python workflows.
Designed for analysts, traders, students, and quantitative finance practitioners, this book explains how core risk measures are built, interpreted, and applied across real-world portfolios. Readers will learn how to calculate Value at Risk, estimate Expected Shortfall, run portfolio stress tests, analyze return distributions, and evaluate risk under changing market conditions.
The book emphasizes clear implementation, practical interpretation, and reusable Python techniques. Instead of treating risk metrics as isolated formulas, it shows how they fit into a broader risk management workflow involving data preparation, volatility estimation, scenario analysis, backtesting, and portfolio-level reporting.
Inside, readers will explore:
Value at Risk using historical, parametric, and simulation-based methods
Expected Shortfall and downside risk measurement
Stress testing and scenario analysis for portfolio exposures
Volatility, correlation, and distributional assumptions
Backtesting risk models and interpreting model limitations
Python workflows for repeatable financial risk analysis
This book is written for readers who want a structured, applied approach to quantitative risk management without unnecessary theory or promotional trading claims. It provides the tools and context needed to understand risk models, implement them in Python, and use them responsibly in financial analysis.


Informacje o książce
Angielski

Podaruj tę książkę jeszcze dziś
To łatwe
1 Dodaj książkę do koszyka i wybierz „dostarczyć jako prezent” 2 W odpowiedzi wyślemy Ci bon 3 Książka dotrze na adres obdarowanegoCześć! Jestem Libroamiko, Twój doradca książkowy.
Jak mogę Ci pomóc?